 3258
 Сучасна економічна ситуація в нашій країні, на жаль, зобов’язує багатьох відправлятися в банк за кредитом. Але не можна забувати, що кредит – це теж свого роду фінансове зобов’язання, і тому, щоб не нести додаткових витрат, необхідно навчитися правильно розподіляти сімейні кошти на різні потреби і знати, як економити гроші.
План витрат
Як погано, що в сучасній школі немає такого предмета, який би вчив правилам ведення сімейного бюджету.
Якщо в сім’ї з’явився фінансовий пролом, при цьому чергова зарплата ще далеко, знайте – у вас з’явився привід завести блокнот або файл “План доходів і витрат”. Заповнювати його необхідно щодня, вписуючи абсолютно всі витрати, до покупки жувальної гумки. Це дозволить визначити нагальні потреби і уникнути вимушеної позики. Візьміть для цієї мети звичайний блокнот або скористайтеся програмою Word чи Excel.
В будь-якому випадку в кінці місяця ви переконаєтеся в тому, що розмір ваших доходів дорівнює розміру ваших витрат. У такому випадку визначитеся, який прожитковий мінімум вам необхідний для життя, які витрати можна було б скоротити.
Сімейний бюджет на місяць (приклад):
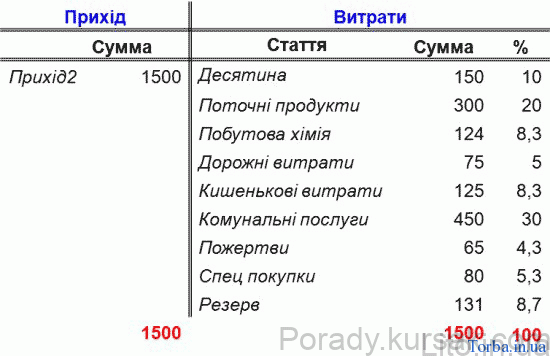
Ви можете розробити за даним прикладом власну таблицю сімейного бюджету відповідно до своїх доходів та витрат.
Аналіз результатів і заходи з економії коштів
Коли грошей не вистачає навіть на мінімум потреб, шукайте можливість додаткового заробітку. Скоротіть гроші на харчування, економте на витратах на комунальні послуги, переведіть дитину в більш дешевий навчальний заклад, нехай непрацюючі повнолітні члени сім’ї працевлаштуються.
Головне правило економії: жити за своїми доходами.
Не беріть кредитів на тривалий термін: крім того, що їх потрібно буде повернути, ви заплатите за їх використання, а це вже перевитрата. Відкладіть велику покупку до кращих часів – це дозволить вам зберегти ваші сімейні фінанси.
І ще: ніколи не давайте в борг, якщо вам не нададуть в заставу майна, яке легко можна перетворити в готівку. Якщо ви все ж не боїтеся втратити друга, дайте йому ту суму, яку не шкода подарувати.
 А як біда…
Від правил економії перейдемо до правил накопичення. В кінці кожного місяця у вас повинна залишатися деяка не витрачена сума. Вона і становитиме ваше накопичення на «всякий випадок» або, наприклад, «на відпустку».
Кожен місяць ця сума повинна рости, і вкладати кошти в «фонд» повинен кожен член сім’ї, заробляючи рівно стільки, скільки потрібно на його утримання, плюс щомісячну частину в сімейну скарбничку.
Працездатних утриманців, що сидять на шиї, виганяємо на пошуки роботи.
Випивка і сигарети також повинні бути виключені з бюджету – така міра добре мотивує до якнайшвидшого працевлаштування.
Найголовніше в даних правилах – швидке і неухильне їх дотримання, адже наступний місяць може виявитися ще більш витратним, і ви вирушите за кредитом в банк.
Дізнайтеся у відповідних установах, чи не маєте ви права на отримання допомог, які держава виділяє особливим групам населення (матерям-одиначкам, інвалідам, малозабезпеченим). Будьте наполегливі.
Якщо одному з членів вашої сім’ї необхідна одноразова допомога, то намагайтеся організувати ці витрати з коштів, які ви збиралися відкласти в даному місяці в «накопичувальний фонд», але ні в якому разі не з вже накопичених грошей.
Але буває, що від ситуацій, коли гроші дуже потрібні, не втекти. Скористайтеся вашим «фондом», але не забудьте скоріше повернути витрачені кошти назад, в скарбничку. Уявіть, що ви кредитний менеджер і самі собі оформляєте позику. Не забудьте встановити процентну ставку. Тільки тоді ви зумієте залишитися на хвилі фінансового благополуччя.
